Trong những giai đoạn kinh tế hưng thịnh, bất kỳ ngân hàng nào cũng có thể phô diễn những bản báo cáo tài chính đẹp đẽ với lợi nhuận tăng trưởng đều đặn. Tuy nhiên, lịch sử tài chính đã chứng minh rằng sự ổn định trong điều kiện bình thường không phải là thước đo chính xác cho sự sống còn của một định chế tài chính.
Cú sốc năm 2008 đã dạy cho các nhà quản lý một bài học đắt giá: Một ngân hàng có thể trông rất khỏe mạnh vào ngày hôm trước nhưng lại tuyên bố phá sản ngay ngày hôm sau khi niềm tin thị trường sụp đổ. Để ngăn chặn những kịch bản “thiên nga đen” này, chuẩn mực Basel III đã đưa vào một công cụ kiểm định khắt khe mang tên Stress Testing (Kiểm tra sức chịu đựng).
Vậy Stress Testing thực chất là gì và tại sao Basel III lại yêu cầu các ngân hàng phải liên tục mô phỏng những kịch bản “ngày tận thế” để đánh giá khả năng chống chịu?
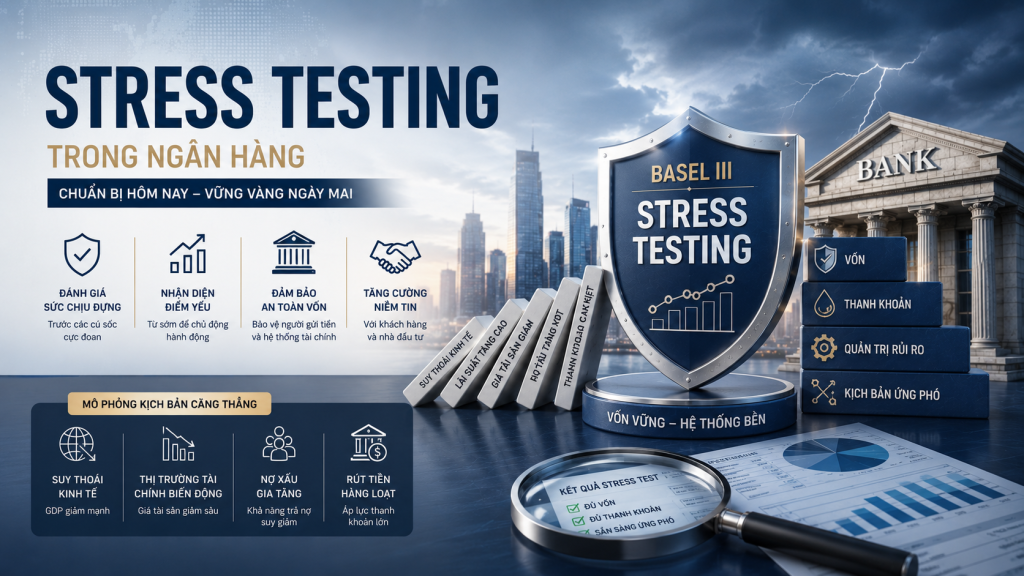
Table of Contents
Stress Testing trong ngân hàng là gì?
Về bản chất, Stress Testing trong ngân hàng là một quá trình mô phỏng các kịch bản khủng hoảng giả định để đánh giá sức khỏe của hệ thống trước các cú sốc cực đoan. Thay vì chỉ nhìn vào dữ liệu lịch sử hoặc tình hình kinh doanh hiện tại, Stress Test đặt ngân hàng vào một phòng thí nghiệm kinh tế khắc nghiệt. Tại đây, các biến số như GDP, lãi suất và giá tài sản sẽ biến động theo chiều hướng xấu nhất có thể.
Trong khuôn khổ Basel III, đây không đơn thuần là một bài tập quản trị nội bộ mà là một yêu cầu pháp lý bắt buộc. Mục tiêu tối thượng của quá trình này là trả lời cho câu hỏi: “Nếu một cuộc đại khủng hoảng xảy ra vào ngày mai, ngân hàng có đủ vốn để bù đắp thua lỗ hay không?”. Nếu kết quả cho thấy sự thiếu hụt, ngân hàng buộc phải thay đổi chiến lược kinh doanh hoặc huy động thêm vốn ngay lập tức.
Vì sao Basel III coi trọng Stress Testing?
Trước khi Basel III trở thành tiêu chuẩn vàng, các ngân hàng thường quản trị rủi ro dựa trên xác suất thống kê trong điều kiện thị trường hoạt động bình thường. Tuy nhiên, rủi ro tài chính không phải là một đường thẳng ổn định. Khủng hoảng 2008 cho thấy các mô hình cũ đã đánh giá quá thấp các rủi ro hệ thống và sự lây lan nhanh chóng của nỗi sợ hãi.
Basel III nhận ra rằng nhìn vào bảng cân đối kế toán ở trạng thái tĩnh là một sai lầm chết người. Điều kiện thị trường có thể đảo chiều chỉ trong vài giờ, biến những tài sản được coi là an toàn thành những khoản nợ không thể thanh khoản. Stress Testing buộc các nhà quản trị phải thoát khỏi vùng an toàn, yêu cầu họ phải chuẩn bị cho những kịch bản tệ hại nhất thay vì chỉ hy vọng vào những điều tốt đẹp.
Hơn nữa, Stress Testing còn đóng vai trò là cầu nối giữa quản trị rủi ro đơn lẻ và ổn định hệ thống. Một ngân hàng vượt qua được bài kiểm tra stress test sẽ giúp củng cố niềm tin cho toàn thị trường. Điều này giúp ngăn chặn hiệu ứng domino – nơi sự sụp đổ của một mắt xích nhỏ có thể kéo sụp cả nền tài chính toàn cầu.
Stress Testing trong ngân hàng hoạt động như thế nào?
Quá trình kiểm tra sức chịu đựng không phải là một phép tính ngẫu nhiên mà được xây dựng trên một quy trình kỹ thuật phức tạp. Đầu tiên, các chuyên gia rủi ro và các nhà kinh tế sẽ cùng nhau thiết kế các “kịch bản căng thẳng”. Những kịch bản này phải đảm bảo tính nghiêm trọng nhưng vẫn có khả năng xảy ra trong thực tế (Severe but Plausible).
Sau khi kịch bản được xác lập, ngân hàng sẽ áp dụng các giả định này vào toàn bộ danh mục tài sản của mình. Ví dụ, nếu GDP giảm mạnh, ngân hàng phải tính toán xem có bao nhiêu doanh nghiệp sẽ vỡ nợ, từ đó xác định số tiền thua lỗ dự kiến. Nếu lãi suất tăng vọt, ngân hàng phải đánh giá xem giá trị các trái phiếu họ đang nắm giữ sẽ sụt giảm bao nhiêu.
Cuối cùng, kết quả của các mô phỏng này sẽ được so sánh với lượng vốn thực tế mà ngân hàng đang sở hữu. Nếu sau tất cả các khoản lỗ giả định mà ngân hàng vẫn duy trì được các tỷ lệ an toàn vốn trên mức tối thiểu, họ sẽ vượt qua bài kiểm tra. Ngược lại, ngân hàng sẽ phải đối mặt với những chế tài nghiêm khắc như bị hạn chế chia cổ tức hoặc bị buộc phải tăng vốn điều lệ ngay lập tức.
Các loại Stress Testing phổ biến trong ngân hàng
Để đảm bảo tính toàn diện, Basel III yêu cầu ngân hàng thực hiện kiểm tra trên nhiều phương diện khác nhau, tương ứng với các loại rủi ro trọng yếu:
- Kiểm tra sức chịu đựng của Vốn (Capital Stress Testing): Tập trung vào khả năng hấp thụ thua lỗ thông qua tỷ lệ vốn CET1. Nếu vốn cấp 1 không đủ bù đắp các khoản lỗ từ nợ xấu trong kịch bản khủng hoảng, ngân hàng đó bị coi là mất khả năng thanh toán.
- Kiểm tra sức chịu đựng của Thanh khoản (Liquidity Stress Testing): Mô phỏng một cuộc rút tiền hàng loạt (Bank run). Ngân hàng phải chứng minh có đủ tài sản thanh khoản chất lượng cao (HQLA) để đáp ứng nhu cầu này trong ít nhất 30 ngày khủng hoảng.
Ngoài ra, ngân hàng còn phải thực hiện kiểm tra rủi ro thị trường (biến động tỷ giá, lãi suất) và rủi ro hoạt động (tấn công mạng, hỏng hóc hệ thống). Việc kết hợp các loại stress test này giúp nhà quản lý có cái nhìn đa chiều về mọi kẽ hở có thể bị khai thác khi thị trường hoảng loạn.
Ví dụ chi tiết về một kịch bản Stress Test thực tế
Hãy xem xét kịch bản cho một ngân hàng có thế mạnh về cho vay bất động sản. Cơ quan quản lý có thể đưa ra kịch bản “suy thoái kép” với các thông số: giá bất động sản giảm 35%, thất nghiệp tăng lên 12%, và thị trường chứng khoán mất 40% giá trị trong vòng hai năm. Đây là những con số cực kỳ khắc nghiệt nhưng hoàn toàn có thể xảy ra.
Trong tình huống này, ngân hàng phải đối mặt với một loạt các tác động tiêu cực đồng thời. Những khách hàng vay mua nhà bị mất việc làm sẽ không còn khả năng trả nợ, dẫn đến tỷ lệ nợ xấu tăng vọt. Cùng lúc đó, giá trị tài sản thế chấp giảm sâu xuống dưới giá trị khoản vay, khiến ngân hàng không thể thu hồi đủ vốn ngay cả khi thanh lý tài sản.
Về phía đầu tư, danh mục trái phiếu của ngân hàng sẽ bị sụt giảm giá trị nghiêm trọng do lãi suất biến động. Nếu bài kiểm tra cho thấy vốn CET1 của ngân hàng bị kéo từ 12% xuống còn 4% (trong khi mức tối thiểu yêu cầu là 6%), ngân hàng đó chính thức thất bại. Họ sẽ phải lập tức trình phương án tái cơ cấu vốn lên Ngân hàng Trung ương để đảm bảo an toàn cho người gửi tiền.
Stress Testing khác gì so với quản trị rủi ro thông thường?
Nhiều người lầm tưởng rằng Stress Testing chỉ là một tên gọi khác của quản trị rủi ro hàng ngày, nhưng thực tế hai khái niệm này có sự phân tách rất rõ ràng. Quản trị rủi ro thông thường tập trung vào việc tối ưu hóa lợi nhuận trong điều kiện thị trường biến động có thể dự báo được (Business as usual).
Trong khi đó, Stress Testing nhắm thẳng vào các tình huống “thiên nga đen” – những sự kiện hiếm gặp nhưng có sức tàn phá khủng khiếp. Quản trị rủi ro dựa trên xác suất thường xảy ra hàng ngày, còn Stress Testing hoạt động trong bối cảnh cực đoan, giả định rằng mọi thứ tồi tệ nhất đều diễn ra cùng một lúc để đo lường giới hạn chịu đựng cuối cùng.
Có thể nói, quản trị rủi ro giúp ngân hàng vận hành hiệu quả, còn Stress Testing giúp ngân hàng không bị “khai tử” khi thị trường sụp đổ. Trong kỷ nguyên Basel III, Stress Testing đóng vai trò là một “bài kiểm tra năng lực” định kỳ, giúp các cơ quan quản lý loại bỏ những mắt xích yếu kém ra khỏi hệ thống tài chính.
Stress Testing và những bài học từ thực tế
Vụ sụp đổ của Silicon Valley Bank (SVB) vào đầu năm 2023 là một minh chứng đắt giá cho việc thiếu sót trong Stress Testing. SVB đã không thực hiện các bài kiểm tra đủ khắt khe cho kịch bản lãi suất tăng nhanh kết hợp với việc rút tiền hàng loạt. Khi lãi suất tăng, giá trị trái phiếu họ nắm giữ giảm sâu, dẫn đến lỗ thực tế khi họ buộc phải bán tài sản để trả cho khách hàng.
Ngược lại, các ngân hàng lớn tại Mỹ và Châu Âu sau khi trải qua nhiều vòng Stress Testing khắt khe của Fed và EBA đã thể hiện sức chống chịu đáng kinh ngạc trong đại dịch COVID-19. Mặc dù kinh tế bị đóng băng, các ngân hàng này vẫn duy trì được nguồn vốn ổn định và tiếp tục hỗ trợ tín dụng cho doanh nghiệp. Điều này chứng minh rằng Stress Testing là lớp “vắc-xin” hiệu quả cho hệ thống tài chính toàn cầu.
Sự kiện Credit Suisse cũng cho thấy Stress Testing không chỉ dừng lại ở các con số tài chính mà còn phải tính đến yếu tố tâm lý. Khi niềm tin bị xói mòn, tốc độ rút tiền kỹ thuật số diễn ra nhanh hơn bất kỳ mô hình truyền thống nào có thể dự báo. Điều này thúc đẩy các nhà quản lý yêu cầu những kịch bản stress mới hơn, nhạy bén hơn với kỷ nguyên ngân hàng số và mạng xã hội.
Tác động của Stress Testing đối với chiến lược ngân hàng
Khi Stress Testing trở thành yêu cầu bắt buộc, nó buộc ban lãnh đạo ngân hàng phải thay đổi hoàn toàn cách thức ra quyết định. Thay vì chỉ chạy theo những khoản vay lãi suất cao, ngân hàng phải cân nhắc xem khoản vay đó sẽ ảnh hưởng thế nào đến kết quả Stress Test. Những tài sản quá rủi ro sẽ bị hạn chế vì chúng tiêu tốn quá nhiều vốn dự phòng trong kịch bản khủng hoảng.
Bên cạnh đó, Stress Testing thúc đẩy sự đầu tư mạnh mẽ vào hạ tầng dữ liệu. Để chạy được các kịch bản stress theo thời gian thực, ngân hàng cần những hệ thống máy tính mạnh mẽ xử lý hàng triệu biến số. Điều này đã tạo ra một cuộc chạy đua công nghệ, nơi những đơn vị có khả năng phân tích dữ liệu tốt hơn sẽ là những đơn vị an toàn và đáng tin cậy hơn.
Cuối cùng, Stress Testing cải thiện sự minh bạch của thị trường tài chính. Khi kết quả Stress Test được công khai, nhà đầu tư có thể phân biệt rõ ràng đâu là ngân hàng “vững như bàn thạch” và đâu là nơi tiềm ẩn rủi ro. Sự minh bạch này chính là liều thuốc giải độc cho các tin đồn thất thiệt vốn thường là ngòi nổ cho các cuộc khủng hoảng tài chính toàn cầu.
Những hiểu lầm phổ biến về Stress Testing ngân hàng
Có một quan niệm sai lầm rằng nếu một ngân hàng vượt qua bài kiểm tra Stress Test thì họ tuyệt đối an toàn. Thực tế, Stress Test chỉ cho biết ngân hàng an toàn trước những kịch bản đã được thiết kế trước. Nếu một loại rủi ro hoàn toàn mới phát sinh – như một cuộc chiến tranh công nghệ chưa từng có tiền lệ – ngân hàng vẫn có thể gặp nguy hiểm nếu mô hình chưa lường tới.
Một hiểu lầm khác là Stress Testing chỉ dành cho các ngân hàng lớn. Mặc dù các quy định khắt khe nhất thường áp dụng cho các định chế tài chính lớn, nhưng Basel III khuyến khích mọi ngân hàng đều phải thực hiện Stress Testing. Một ngân hàng nhỏ chuyên cho vay nông nghiệp cần có các kịch bản liên quan đến biến đổi khí hậu, điều mà một ngân hàng đầu tư lớn có thể không quá chú trọng.
Cuối cùng, nhiều người cho rằng Stress Testing chỉ là một thủ tục hành chính gây lãng phí thời gian. Thực tế, kết quả từ các bài stress test cung cấp thông tin cực kỳ quý giá cho việc lập kế hoạch vốn. Nó giúp ngân hàng biết được đâu là “điểm yếu” trên bảng cân đối kế toán của mình để kịp thời gia cố trước khi cơn bão thực sự kéo đến.
Thực trạng Stress Testing tại các ngân hàng Việt Nam
Tại Việt Nam, Ngân hàng Nhà nước đang đẩy mạnh việc áp dụng các chuẩn mực Basel vào hệ thống ngân hàng nội địa. Stress Testing không còn là khái niệm mới mẻ mà đã trở thành yêu cầu bắt buộc trong quy trình đánh giá mức độ đủ vốn nội bộ (ICAAP). Các ngân hàng lớn tại Việt Nam hiện nay đều phải thực hiện các bài kiểm tra sức chịu đựng định kỳ và báo cáo kết quả chi tiết.
Tuy nhiên, thách thức đối với các ngân hàng Việt Nam vẫn nằm ở chất lượng dữ liệu và năng lực mô phỏng. Việc xây dựng các mô hình định lượng chính xác đòi hỏi đội ngũ chuyên gia trình độ cao. Bên cạnh đó, việc hiện đại hóa hệ thống quản trị rủi ro tập trung cũng là ưu tiên hàng đầu để các ngân hàng có thể thực hiện Stress Testing một cách thực chất thay vì chỉ tuân thủ trên giấy tờ.
Hành trình chinh phục Stress Testing của các ngân hàng Việt Nam chính là lời khẳng định về sự trưởng thành của hệ thống tài chính quốc gia. Nó cho thấy chúng ta đang dần từ bỏ lối quản trị dựa trên kinh nghiệm cảm tính để chuyển sang một kỷ nguyên quản trị dựa trên dữ liệu và các tiêu chuẩn khắt khe nhất của thế giới.
Các câu hỏi thường gặp (FAQ)
Stress Testing có dự báo được chính xác khi nào khủng hoảng xảy ra không?
Không. Stress Testing không phải là công cụ dự báo thời điểm. Nó là công cụ đánh giá khả năng chịu đựng của ngân hàng “nếu” khủng hoảng xảy ra.
Kết quả Stress Test có ảnh hưởng đến lãi suất gửi tiền không?
Gián tiếp là có. Nếu một ngân hàng có kết quả Stress Test yếu, họ có thể phải tăng lãi suất để thu hút vốn ổn định nhằm cải thiện các chỉ số an toàn.
Ngân hàng trung ương đóng vai trò gì trong Stress Testing?
Ngân hàng trung ương thường đưa ra các kịch bản stress chung cho toàn hệ thống và giám sát quá trình thực hiện để đảm bảo tính khách quan và chính xác.
Kết luận
Stress Testing trong ngân hàng là minh chứng rõ nét cho sự tiến hóa của Basel III: từ việc chỉ quản lý những gì đang thấy sang việc chuẩn bị cho những gì có thể xảy ra. Trong một thế giới tài chính đầy rẫy những biến động khó lường, việc luôn tự đặt mình vào những tình huống khắc nghiệt nhất chính là cách tốt nhất để đảm bảo một sự phát triển bền vững.
Đối với các nhà quản trị, Stress Testing là kim chỉ nam cho các chiến lược dài hạn. Đối với khách hàng, kết quả stress test chính là lời cam kết mạnh mẽ nhất về sự an toàn của tài sản. Khi một ngân hàng dám đối mặt với những kịch bản tồi tệ nhất và chứng minh được sức mạnh của mình, đó chính là nơi niềm tin tài chính thực sự được xây dựng và duy trì.
Công ty TNHH Giải pháp Phân tích Dữ liệu Insight Data (INDA) là đơn vị hàng đầu cung cấp các dịch vụ và giải pháp về dữ liệu và trí tuệ nhân tạo (AI). Với chuyên môn sâu trong lĩnh vực Big Data, Data Analytics và AI Data Platform, chúng tôi cung cấp danh mục dịch vụ toàn diện bao gồm tư vấn và triển khai, thuê ngoài nhân sự IT, đào tạo và cung cấp bản quyền phần mềm.
Đội ngũ chuyên gia giàu kinh nghiệm của chúng tôi luôn cam kết đề cao chất lượng, tính chuyên nghiệp và sự thấu hiểu khách hàng – đồng hành cùng doanh nghiệp để mang đến những giải pháp phù hợp, hiệu quả, giúp khai mở tối đa tiềm năng từ dữ liệu.
Một số dịch vụ cơ bản INDA đang cung cấp:
Triển khai kho dữ liệu: Tư vấn, xây dựng, hỗ trợ về Data Warehouse và di chuyển Data Warehouse lên cloud.
Dịch vụ phát triển phần mềm: Tư vấn và hỗ trợ trang bị giấy phép phần mềm bản quyền (License).
Dịch vụ Outsourcing – Cho thuê nhân sự ngành Data: Tuyển dụng và sàng lọc ứng viên, có phương án dự phòng thay thế nhân sự kịp thời.
Dịch vụ Xây dựng Báo cáo BI: Cung cấp giải pháp chuyên sâu về Power BI.